2024年中国乳制品行业研究报告 存量博弈下的结构性分化与突围路径
报告摘要
2024年,中国乳制品行业在宏观经济弱复苏、消费分级深化与上游供给宽松的多重作用下,正式步入'存量博弈'的深水区。全年行业呈现'液奶疲软、奶粉筑底、奶酪高增'的结构性分化特征。原奶阶段性过剩导致价格持续探底,倒逼头部企业加速去产能与品类创新;需求端,低温鲜奶、功能化酸奶与成人营养品成为为数不多的增长亮点。展望2025年,行业竞争将从规模扩张转向利润修复与全产业链效率比拼,国际化与原研创新构成破局关键。
一、市场概况:增速放缓,液奶主导地位承压
2024年中国乳制品市场规模约6,150亿元(Euromonitor口径,含婴配粉),同比微增约0.8%,较2019-2021年均5%以上的复合增速显著回落。从品类结构看:
- 液态奶:占比约72%,仍是基本盘,但营收同比下滑2%-3%,其中常温白奶受礼赠场景收缩影响出现中低个位数下滑,低温鲜奶逆势增长8%-10%。
- 婴幼儿配方奶粉:占比约15%,整体规模同比下跌约4%,但降幅较2023年(-8%)收窄,主因新生人口阶段性企稳至930万左右及龙头企业去库存结束。
- 奶酪:占比不足3%,为增速最快的品类,零售端同比增长14%,主要受儿童奶酪棒驱动的零食化消费带动。
- 酸奶与乳酸菌饮料:常温酸奶持续下滑,低温功能性酸奶增长迅速,但体量有限。
二、供给侧:原奶过剩加剧,上游加速出清
2024年生鲜乳收购价延续2022年以来的下行通道,全年均价约3.6-3.7元/公斤,同比下跌6%-8%,部分主产省跌破3.5元/公斤成本线。原因有三:
- 前期产能扩张惯性:2021-2022年高奶价刺激牧群补栏,2024年集中释放;
- 需求收缩传导:下游液奶企业为保利润持续压减喷粉量,导致原奶被动过剩;
- 进口大包粉替代减少:2024年进口全脂奶粉约85万吨,同比回落15%,但低价进口粉仍对国内奶价形成天花板效应。
在此背景下,上游牧场亏损面扩大至60%以上,行业开始强制去产能:中小牧场加速退出,头部乳企通过参股或自建牧场控制奶源比例提升至40%-45%。预计2025年二季度后奶价有望触底企稳。
三、需求侧:消费分级与场景重构
2024年乳制品消费端呈现K型分化:高收入群体对低温鲜奶、有机奶、A2β-酪蛋白等高端品类需求刚性;大众市场则追求极致性价比,量贩零食店、社区团购渠道的低价白奶占比提升。重点趋势包括:
- 低价替代:49元以下纯牛奶礼盒在电商渠道同比翻倍,冲击传统金典、特仑苏价格带。
- 近场化与鲜奶进社区:到店自提、周期购模式降低冷链成本,推动低温奶渗透率提升至18%(2020年为12%)。
- 功能性诉求觉醒:增强免疫力、助眠、控糖等细分功能酸奶/A2奶增速达20%以上,远高于行业平均。
- 婴配粉需求侧:新国标出清贴牌产品,前十大品牌市占率攀升至75%以上,国产厂商凭借质价比加速抢占外资份额。
四、竞争格局:两超多强裂变,内生裂变与外延并购并行
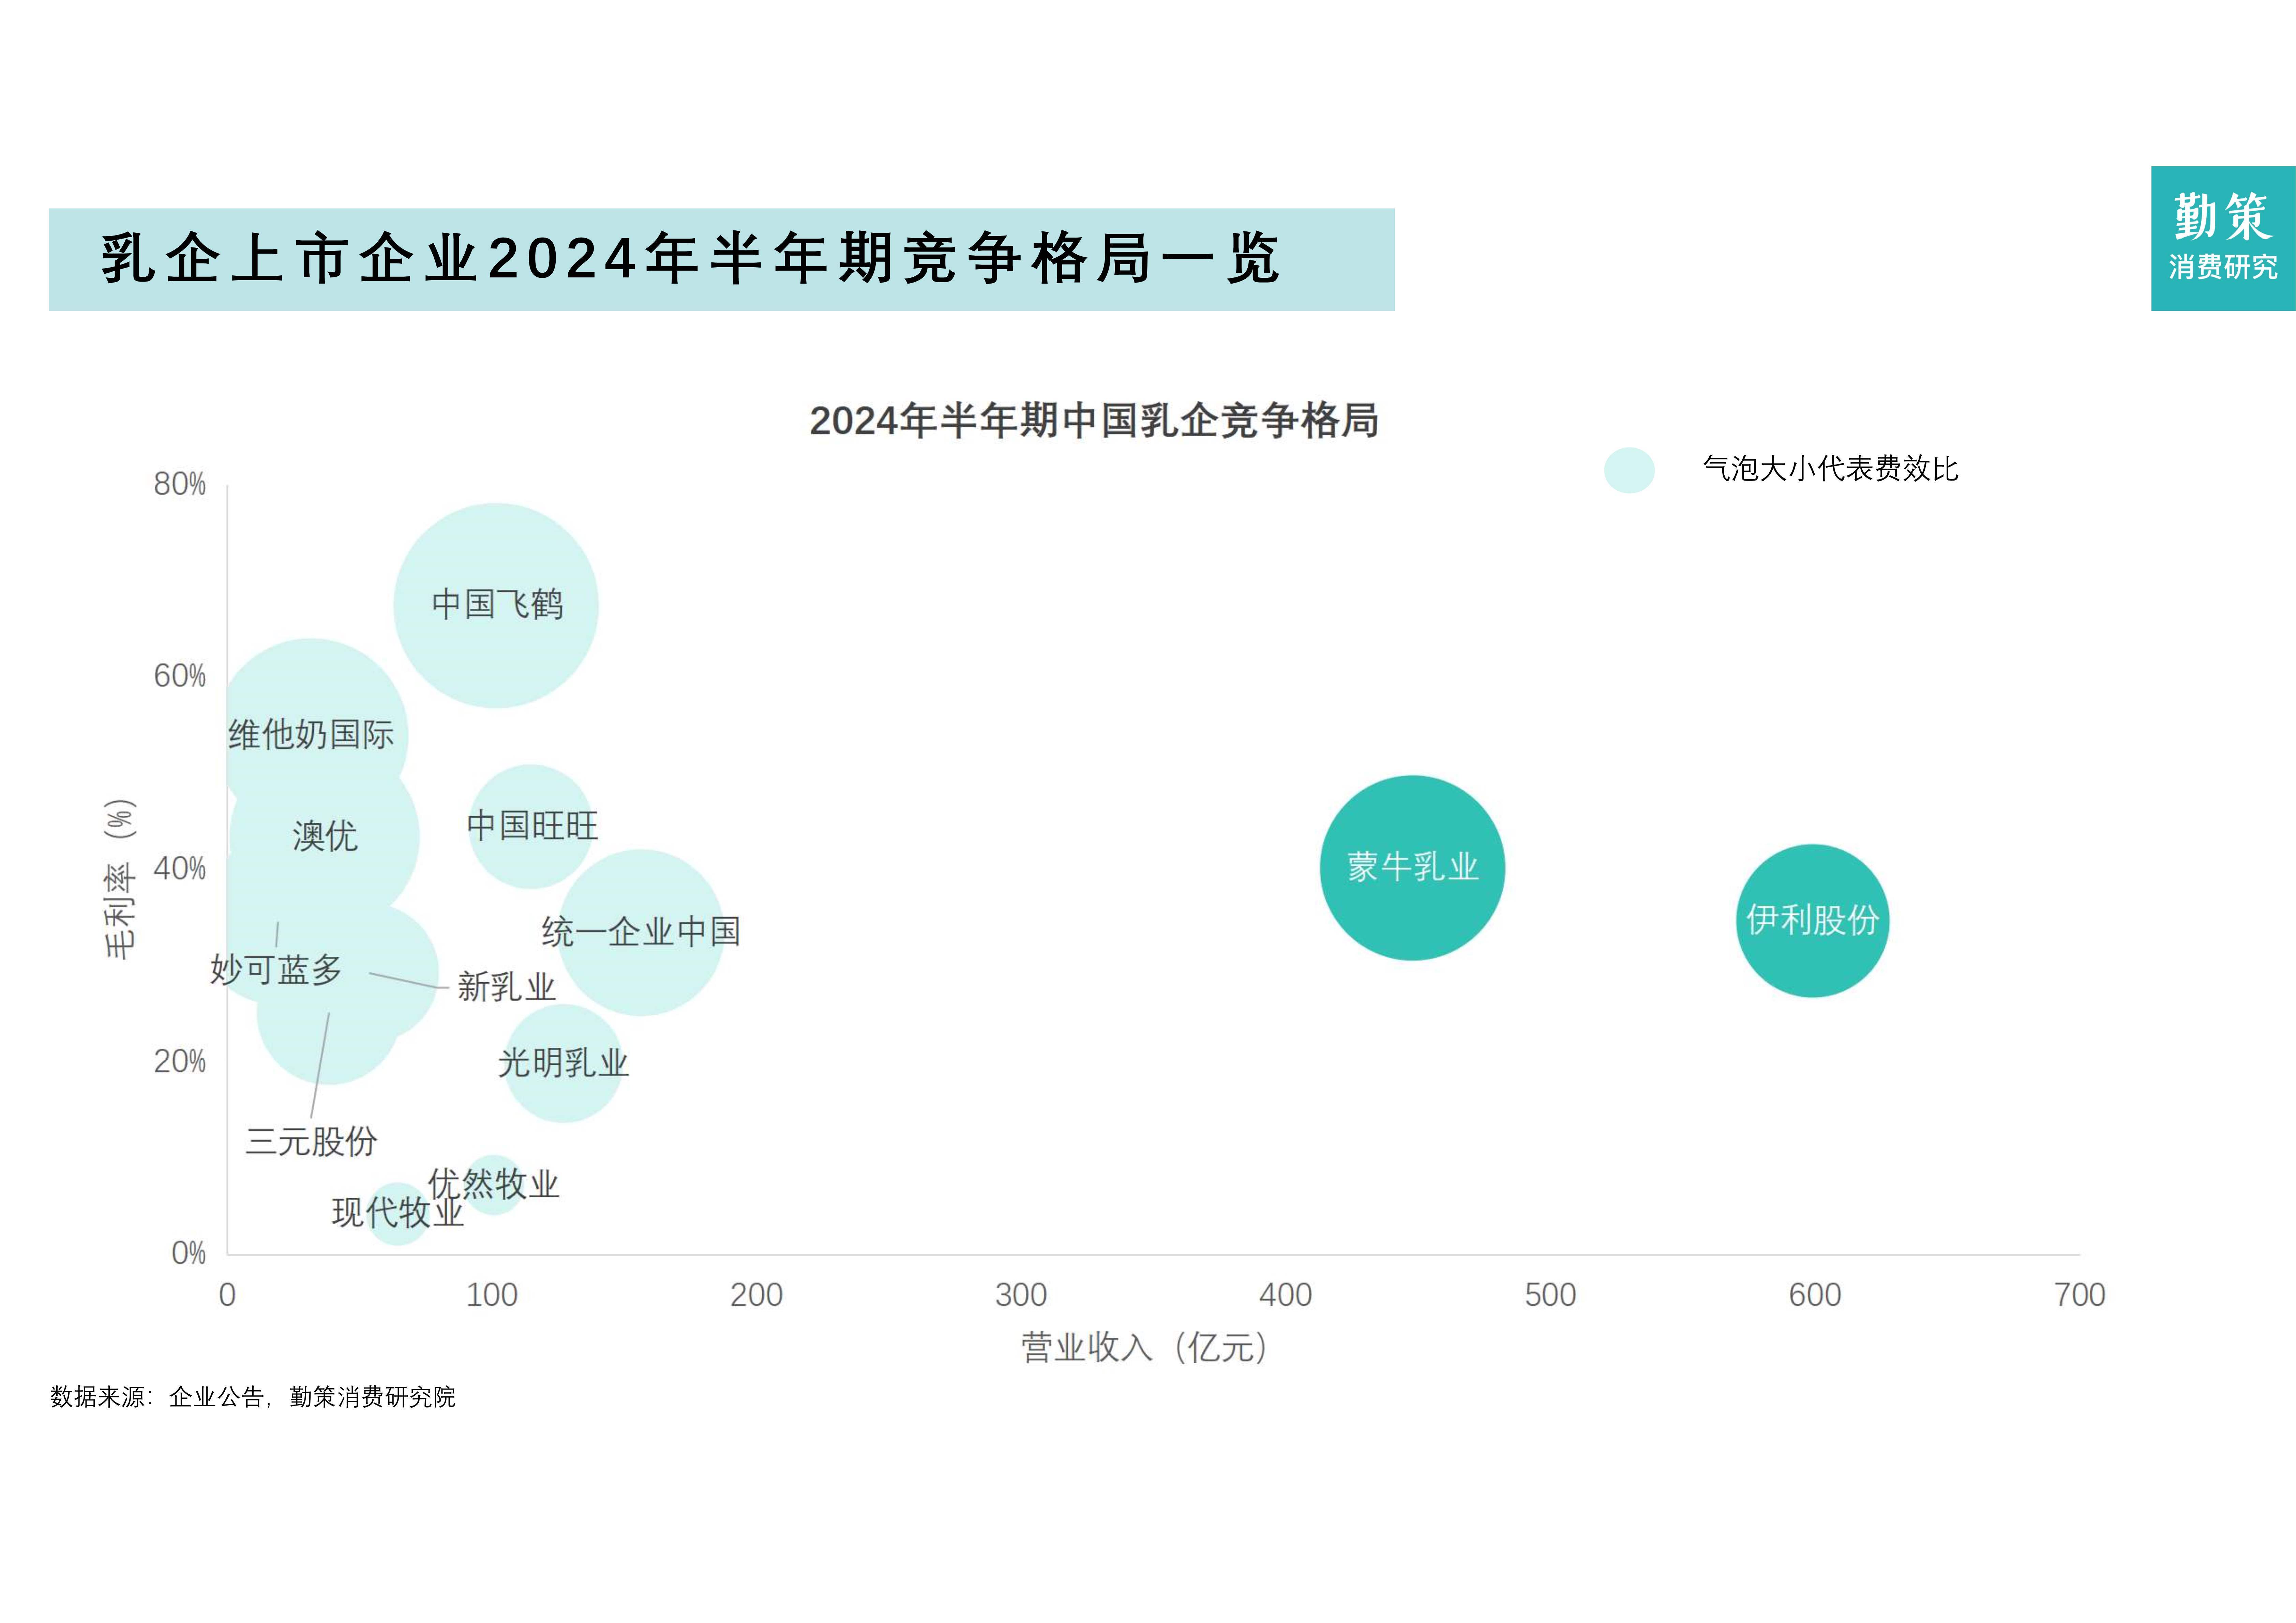
- 伊利、蒙牛:合计占据液态奶市场份额近六成,但液态奶收入2024H1分别同比下降3%与5%。两家均加大奶酪、冷饮及海外业务对冲下滑——伊利收购澳优后婴配粉全球地位强化,蒙牛通过妙可蓝多巩固奶酪龙头。
- 区域乳企(光明、新乳业、三元等):依托低温奶与本地供应链优势,逆势跑赢行业。光明乳业低温鲜奶市占率超20%,新乳业'24小时'系列增速达30%。
- 外资品牌:惠氏、达能等婴配粉份额下滑,尤其是传统进口大包粉业务萎缩;但菲仕兰、恒天然在餐饮渠道专业乳脂产品仍具垄断地位。
- 新势力:认养一头牛、简爱等通过私域流量和极致单品业绩增势坚挺,但增长天花板凸显;认养一头牛2024年收入突破60亿元,利润承压于奶源重资产投入。
五、政策与监管环境
2024年政策主要在'导向、规范、支持'三线推进:
1. 新国标继续落地:推动婴配粉集中度提升,阻断低质竞争;
2. 优质乳工程标准升级:提升国内生鲜乳营养指标,强化低温奶竞争力;
3. 对上游自产生鲜乳喷粉给予临时补贴:多省份发放每吨最高2000元补贴,缓解过剩期经营压力;
4. 奶酪行业新国标征求意见:提高再制奶酪干酪含量最低要求,阻止低质价格战。
跨境电商正面清单调整影响罕见奶源进口,为国产高端化留出爬坡窗口。
六、2025年趋势展望
- 奶价先抑后扬,下半年或迎拐点:二季度产能显著收缩后,原奶价格预计在三季度回升至3.8元/公斤左右,液奶企业毛销差有望改善。
- 巨头强弱切换持续:伊利将重点发力成人奶粉、奶酪和东南亚市场;蒙牛侧重与妙可蓝多的整合效益释放,同期公告回购计划体现信心区间。
- 生物科技+个性化营养提供溢价新故事:乳铁蛋白、HMO(母乳低聚糖)、骨桥蛋白等成分应用从婴配粉扩展至老年及运动营养品。
- 渠道变革冲击品牌忠诚:近场电商让中小品牌低成本杀入冰柜,区域性品牌有望获得阶段性翻身窗口。固守KA商超大卖场的出货逻辑失效。
- 全产业链减碳升级:头部乳企纳入ESG评级考核,从ESG转向品质溢价形成出口跨越。
结论
2024年中国乳制品行业正处于旧平衡打破、新平衡成立的巨变冲刷期。野蛮紧缩的环境中,单纯依赖于需求侧总量增长已不适用。破局有赖三方努力——政府守护牧场避免恐慌式杀牛、产业链巨头需'技术上造差异,线上联区域'作为效率破局的关键,低温饮品迎合健康功能化的大潮流。上游减少,消费分叉带来由负向正的可能。尽管艰难转良的过程中也将加强数字技术重塑零售场景动力。(全文数据截至2024年12月20日)
注:本报告基于公开数据、公司定期报告及各专家访谈形成,不构成轻率投资建议。
如若转载,请注明出处:http://www.hatonghome.com/product/45.html
更新时间:2026-10-09 23:54:21